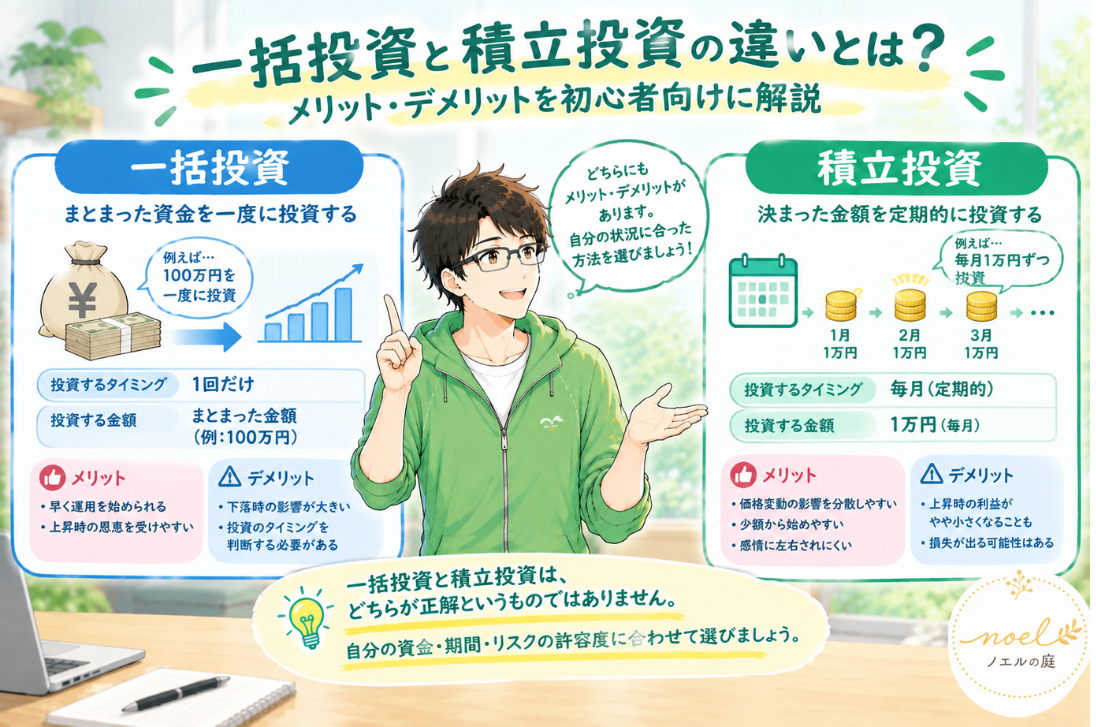
投資を始めようとすると、「まとまったお金を一度に投資した方がいいのか、それとも毎月少しずつ積み立てた方がいいのか」と迷うことがあります。
一括投資と積立投資には、それぞれ異なる特徴があります。
一括投資は、まとまった資金を一度に投資する方法です。
一方、積立投資は、決まった金額を定期的に投資していく方法です。
どちらにもメリットとデメリットがあり、投資する金額や期間、価格変動への考え方によって選択肢が変わります。
この記事では、一括投資と積立投資の違い、それぞれのメリット・デメリット、どのような場合に向いているのかを初心者向けに分かりやすく解説します。
一括投資と積立投資とは?
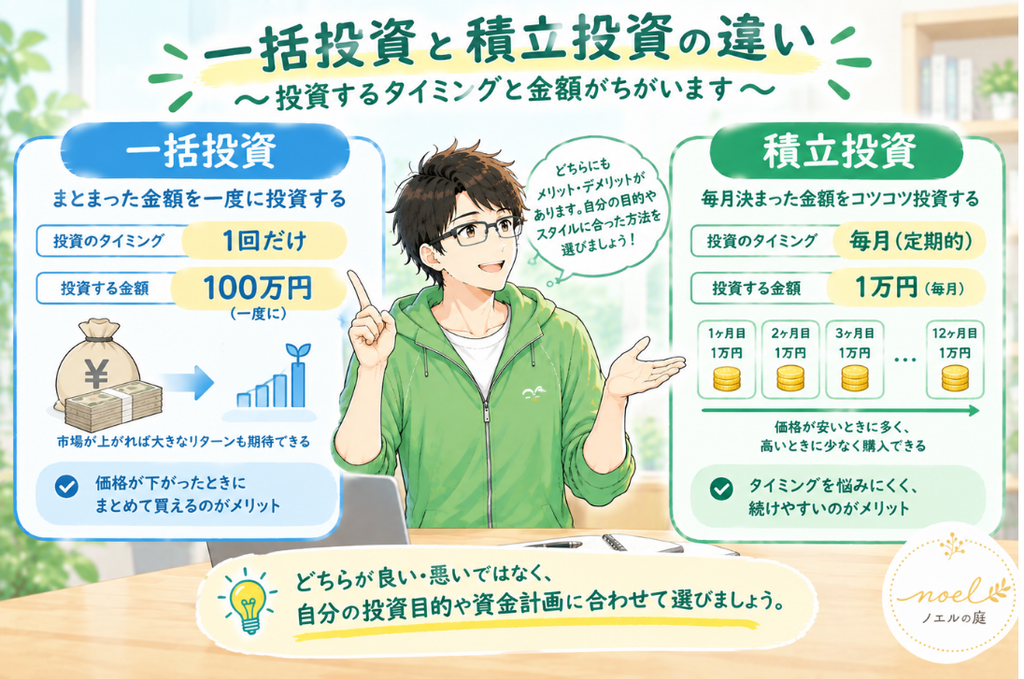
一括投資と積立投資の大きな違いは、投資するタイミングと金額です。
一括投資とは、まとまった資金を一度に投資する方法です。
例えば、100万円の投資資金がある場合、その100万円をまとめて投資します。
一方、積立投資とは、決まった金額を定期的に投資していく方法です。
例えば、毎月1万円ずつ投資する場合、100万円を一度に投資するのではなく、毎月少しずつ購入していきます。
このように、
一括投資 → まとまった金額を一度に投資する
積立投資 → 決まった金額を定期的に投資する
という違いがあります。
どちらも投資をする方法ですが、投資するタイミングが異なることで、価格変動による影響も変わってきます。
そのため、一括投資と積立投資には、それぞれ異なるメリットと注意点があります。
まずは、一括投資にはどのような特徴があるのか見ていきましょう。
一括投資のメリット・デメリット
一括投資の大きなメリットは、投資できるお金を早い段階でまとめて運用できることです。
例えば、100万円を投資する場合、その100万円を一度に投資することで、購入した後に価格が上昇すれば、その上昇分を投資した資金全体で受けられます。
一方で、投資した直後に価格が下落すると、その影響も大きくなります。
100万円を一度に投資したあとに価格が大きく下落すると、まとまった金額の評価額が一度に下がることになるためです。
また、一括投資では、「いつ投資するのか」というタイミングを考える必要があります。
価格が今後どう動くのかを正確に予測することは難しいため、投資した直後に価格が下がることもあれば、反対に上昇することもあります。
つまり、一括投資には、
まとまった資金を早く運用できる
という特徴がある一方で、
投資した時点での価格変動の影響を受けやすい
という面もあります。
一括投資を考えるときには、期待できる利益だけでなく、投資した直後に大きく値下がりしても保有を続けられるかを考えることが大切です。
次は、積立投資にはどのような特徴があるのかを見ていきましょう。
積立投資のメリット・デメリット
積立投資の大きな特徴は、投資するタイミングを分けられることです。
まとまったお金を一度に投資するのではなく、毎月など決まったタイミングで少しずつ投資するため、投資直後の価格変動による影響を分散しやすくなります。
また、少額から始めやすく、毎月一定額を投資することで、投資を習慣にしやすいというメリットもあります。
一方で、積立投資にも注意点があります。
投資できるお金を少しずつ投資するため、相場が上昇し続けた場合には、最初からまとまった金額を投資していた場合と比べて、上昇の恩恵を受ける金額が小さくなることがあります。
また、積立投資だからといって、損失が出なくなるわけではありません。
投資している商品そのものの価格が下落すれば、積み立てている途中でも含み損が出ることがあります。
積立投資では、価格が高いときには少なく、安いときには多く購入することになります。この考え方を利用した方法がドルコスト平均法です。
このように、積立投資には価格変動の影響を分散しながら、無理のない金額で投資を続けやすいという特徴があります。
一方で、積立だから必ず一括投資より有利になるわけではありません。
では、一括投資と積立投資では、実際にどちらが有利なのでしょうか。
一括投資と積立投資、どちらが有利?
「一括投資と積立投資では、結局どちらが有利なの?」と思うかもしれません。
しかし、どちらが常に有利というわけではありません。
例えば、投資したあとに価格が上昇し続けた場合は、最初からまとまった金額を投資していた一括投資の方が、上昇の影響を受ける期間が長くなります。
一方で、投資した直後に価格が大きく下落した場合は、積立投資の方が、その後も価格が下がったところで購入を続けられるため、影響を分散しやすくなります。
また、価格が上下を繰り返すような相場では、積立投資によって購入するタイミングを分散することで、購入価格を平均化しやすくなります。
このように、市場がどのように動くかによって、一括投資と積立投資の結果は変わります。
ただし、将来の相場を正確に予測することはできません。
そのため、「一括投資の方が必ず儲かる」「積立投資の方が必ず安全」というように、どちらか一方を単純に選ぶことはできません。
重要なのは、投資できる資金や投資期間、自分がどの程度の値動きを受け入れられるのかを考えることです。
次の章では、こうした点を踏まえて、一括投資と積立投資をどのように選べばよいのかを考えてみます。
一括投資と積立投資はどう選べばいい?
一括投資と積立投資のどちらを選ぶかは、投資できるお金や投資する期間、値下がりへの考え方などによって変わります。
例えば、すでにまとまった投資資金があり、長期間使う予定がないのであれば、一括投資という方法があります。
一方で、毎月の収入から少しずつ投資したい場合や、まとまった資金を一度に投資することに不安がある場合は、積立投資が選択肢になります。
また、投資した直後に価格が大きく下落した場合でも、そのまま保有できるかを考えておくことも大切です。
一括投資では、投資した金額が最初から市場に入るため、購入後の値動きの影響を大きく受けます。
積立投資では投資するタイミングを分けるため、購入後の価格変動による影響を分散しやすくなります。
そのため、
まとまった資金をすぐに投資できるか
毎月どのくらい投資を続けられるか
大きな値下がりがあったときに落ち着いて保有できるか
といった点を考えて、自分に合った方法を選ぶとよいでしょう。
また、一括投資か積立投資かを必ず一つに決める必要があるわけではありません。次の章では、両方を組み合わせて投資する方法についても見ていきます。
一括投資と積立投資を組み合わせる方法
一括投資と積立投資は、どちらか一方しか選べないわけではありません。
例えば、まとまった資金がある場合でも、そのすべてを一度に投資するのではなく、一部を最初に投資して、残りを毎月少しずつ投資していく方法があります。
また、すでに保有している資産はそのまま長期的に運用しながら、毎月の収入から新たに積立投資を続けるという方法もあります。
このように組み合わせることで、まとまった資金を運用しながら、定期的な積立も続けることができます。
ただし、組み合わせれば必ずリスクが小さくなるわけではありません。
どの方法を選ぶ場合でも、投資する金額や期間、値下がりしたときにどのように対応するのかを考えておくことが大切です。
一括投資と積立投資は、それぞれに特徴があります。
「一括か積立か」の二択で考えるのではなく、自分の資金や投資目的に合わせて使い分けることも一つの方法です。
まとめ
一括投資はまとまった資金を一度に投資する方法、積立投資は決まった金額を定期的に投資する方法です。
一括投資にも積立投資にも、それぞれメリットと注意点があり、どちらが必ず有利というわけではありません。
投資できる資金や期間、値下がりしたときの受け止め方などを考え、自分の投資目的や生活に合った方法を選ぶことが大切です。
また、一括投資と積立投資を組み合わせる方法もあります。自分に無理のない方法で、長く続けられる投資を考えてみましょう。
コメント