投資について調べていると、「ドルコスト平均法」という言葉を目にすることがあります。
「毎月同じ金額を投資する方法らしい」と聞いたことがあっても、なぜ毎月同じ金額を投資するのか、どんなメリットがあるのかまでは、よく分からない人もいるかもしれません。
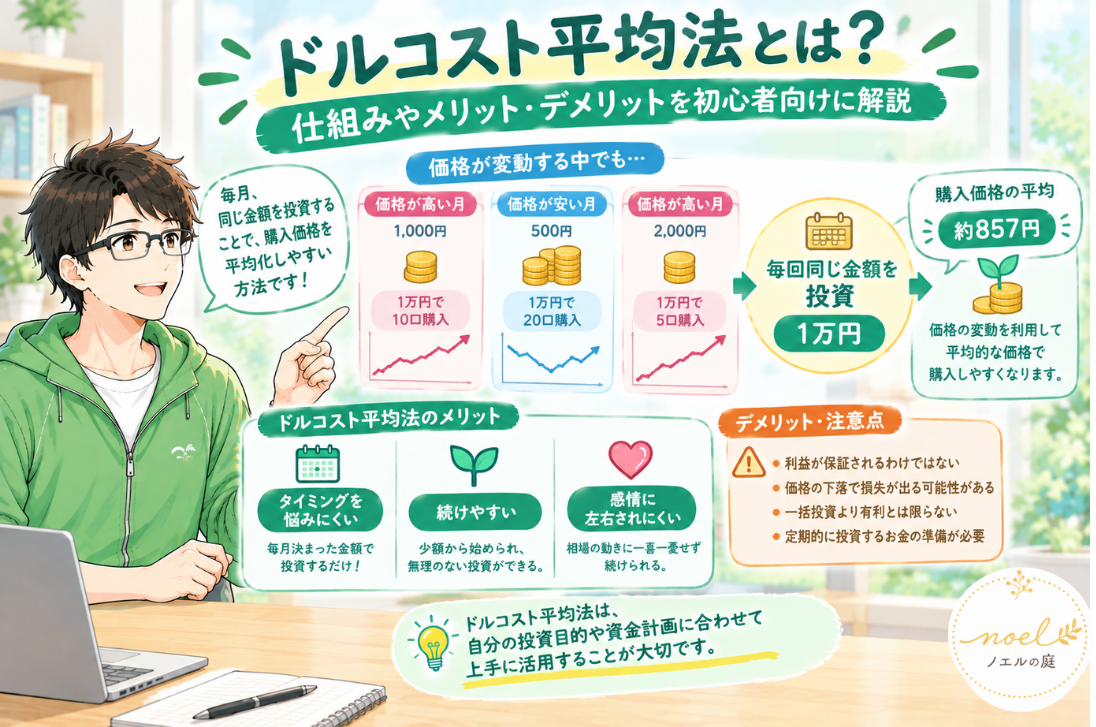
ドルコスト平均法とは、価格が変動する金融商品を、一度にまとめて購入するのではなく、一定の金額を定期的に購入する方法です。
価格が高いときには少ない量を買い、価格が安いときには多く買うことになるため、購入価格を平均化しやすいという特徴があります。
ただし、ドルコスト平均法を使えば必ず利益が出るわけではありません。
この記事では、ドルコスト平均法の基本的な仕組みから、メリット・デメリット、どのような投資で使われているのかまで、初心者向けに分かりやすく解説します。
ドルコスト平均法とは?
ドルコスト平均法とは、価格が変動する金融商品を、一定の金額で定期的に購入していく投資方法です。
例えば、毎月1万円ずつ投資信託を購入する場合、投資信託の価格が高い月も安い月も、基本的には同じ1万円を投資します。
すると、価格が高いときには購入できる量が少なくなり、価格が安いときには多く購入することになります。
このように、価格に合わせて購入する量が変わることで、一度にまとめて購入するよりも購入価格を平均化しやすくなるという特徴があります。
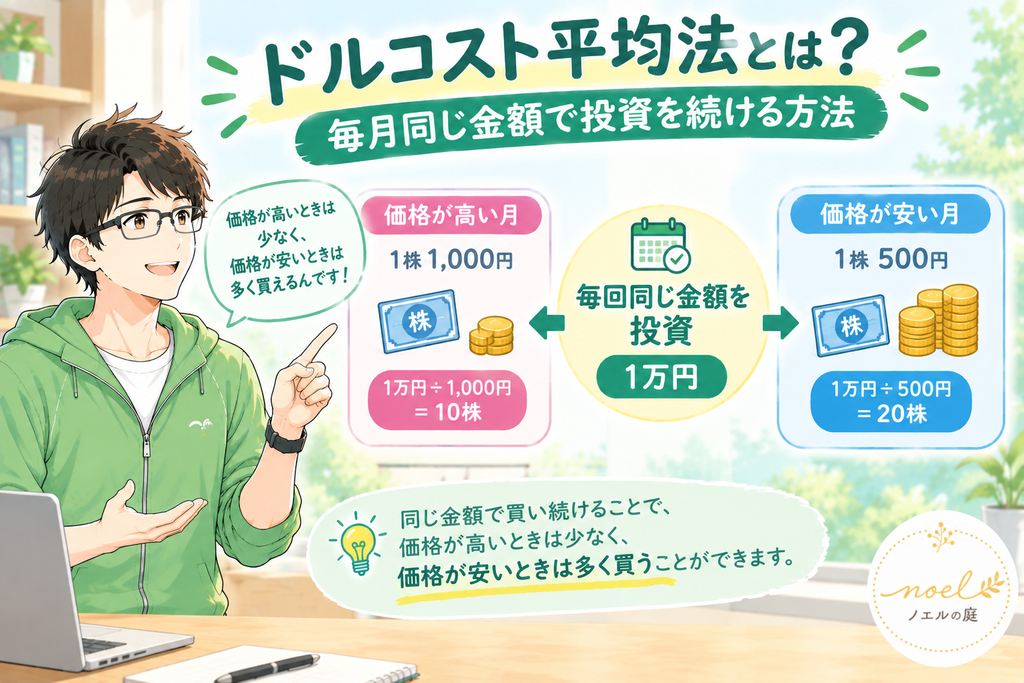
ドルコスト平均法では、価格が上がったときに無理に多く購入したり、価格が下がったときだけ購入したりするのではなく、あらかじめ決めた金額を定期的に投資することが基本です。
そのため、「今は高いから買うべきか、それとももう少し下がるまで待つべきか」といった投資のタイミングを毎回判断する負担を減らせるという特徴もあります。
ただし、ドルコスト平均法は利益を保証する方法ではありません。
価格が下落し続ければ損失が出る可能性もありますし、どのような状況でも一括投資より有利になるわけではありません。
では、毎回同じ金額を投資すると、実際には購入する量がどのように変わるのでしょうか。次の章で具体的に見てみましょう。
ドルコスト平均法では、なぜ購入量が変わる?
ドルコスト平均法では、毎回同じ金額を投資します。
そのため、購入する商品の価格が変わると、同じ金額でも買える量が変わります。
例えば、毎月1万円ずつ投資信託を購入するとします。
1か月目の価格が1,000円なら、
1万円 ÷ 1,000円 = 10口
購入できます。
2か月目に価格が500円まで下がると、
1万円 ÷ 500円 = 20口
購入できます。
反対に、3か月目に価格が2,000円まで上がると、
1万円 ÷ 2,000円 = 5口
しか購入できません。
このように、毎回1万円という同じ金額を投資していても、価格が安いときには多く、価格が高いときには少なく購入することになります。
3か月間で投資した金額は合計3万円です。購入した量は、
10口 + 20口 + 5口 = 35口
となります。
そのため、1口あたりの平均購入価格は、
3万円 ÷ 35口 ≒ 857円
となります。
このように、価格が変動する中で一定額を定期的に購入すると、価格が安いときに多く購入することによって、購入価格を平均化しやすくなるというのが、ドルコスト平均法の特徴です。
ただし、これは「安いときに必ず買える」という意味ではありません。価格がどのように動くかは事前には分からないため、ドルコスト平均法を使えば必ず利益が出るわけでもありません。
ドルコスト平均法のメリット
ドルコスト平均法には、いくつかのメリットがあります。
投資するタイミングを悩みにくい
投資では、「今は価格が高いのでは?」「もう少し下がってから買った方がいいのでは?」と、購入するタイミングに悩むことがあります。
ドルコスト平均法では、あらかじめ決めた金額を定期的に投資するため、その都度タイミングを判断する必要がありません。
価格が高いときも安いときも購入を続けることで、相場の動きを毎回予想せずに投資を続けやすくなります。
少額から始めやすい
毎回まとまった金額を用意するのではなく、一定の金額を少しずつ投資できるため、無理のない範囲で投資を始めやすいという特徴もあります。
特に毎月決まった金額を積み立てる方法は、投資を生活の中に取り入れやすいでしょう。
感情に左右されにくい
投資では、価格が上がると「もっと上がるかもしれない」、価格が下がると「まだ下がるかもしれない」と考えてしまうことがあります。
ドルコスト平均法では、あらかじめ投資する金額やタイミングを決めておくことで、そのときの相場に対する感情だけで売買してしまうことを抑えやすくなります。
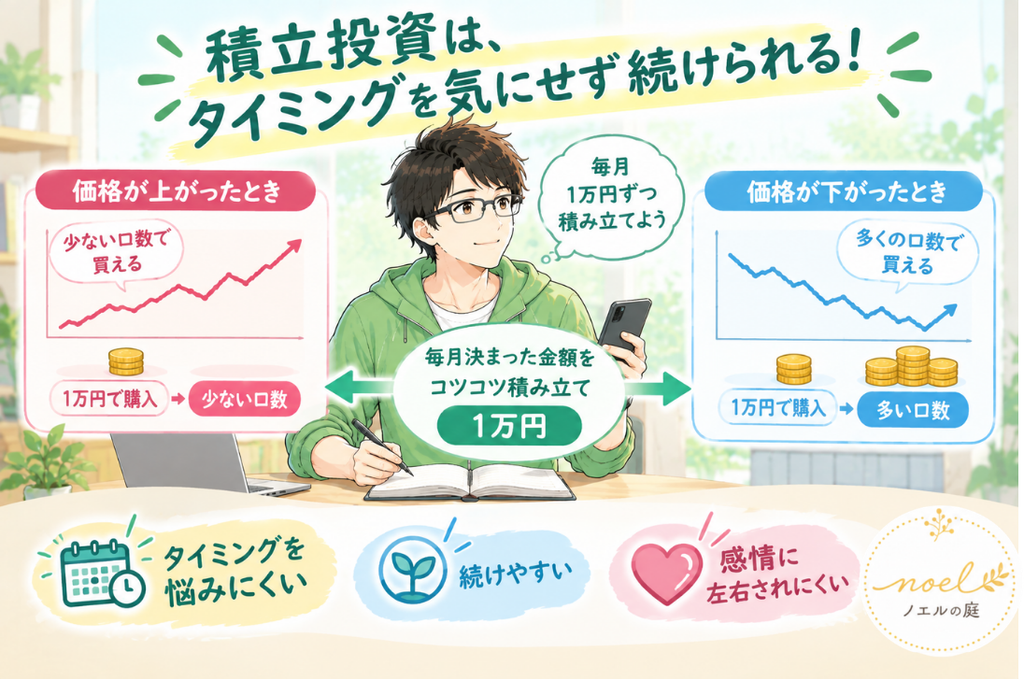
このように、ドルコスト平均法の大きなメリットは、市場の値動きを毎回予想しなくても、一定のルールで投資を続けやすいことです。
ただし、ドルコスト平均法にもデメリットがあります。どのような投資方法でも、必ず利益が出るわけではありません。
4. ドルコスト平均法のデメリット・注意点
ドルコスト平均法にはメリットがある一方で、どのような状況でも有利になるわけではありません。
まず知っておきたいのは、ドルコスト平均法を使ったからといって、利益が保証されるわけではないということです。
投資する商品そのものの価格が長期間にわたって下落すれば、積み立てを続けても損失が出る可能性があります。
また、価格が長期的に上昇していく場合には、最初にまとまった金額を投資する方法の方が、結果的に大きな利益になることもあります。
ドルコスト平均法は、価格が高いときには少なく、安いときには多く購入することで、購入価格を平均化しやすくする方法です。
しかし、「安くなったときにだけ買う」方法ではないため、価格が下がり続ければ損失が大きくなる可能性もあります。
さらに、定期的に投資を続けるには、毎回投資に回せるお金を用意する必要があります。生活に必要なお金まで投資に回してしまうと、急な出費が必要になったときに困る可能性があります。
そのため、ドルコスト平均法を利用するときも、生活に必要な資金とは分けて、無理のない金額で投資することが大切です。
ドルコスト平均法は、相場の値動きを予想する負担を減らしながら投資を続けやすくする方法の一つです。
一方で、「ドルコスト平均法だから安心」「積み立てれば必ず儲かる」という意味ではありません。
この点を理解したうえで、自分の投資目的や資金の余裕に合わせて利用することが大切です。
5. ドルコスト平均法はどんな投資に向いている?
ドルコスト平均法は、価格が変動する金融商品を、一定の金額で長期的に購入していく投資と相性のよい方法です。
特に、投資信託などを毎月決まった金額で購入する積立投資では、ドルコスト平均法の考え方が使われています。
NISAでも、つみたて投資を利用して、毎月一定額を投資信託などに投資する方法があります。
以前の記事では、NISAで毎月一定額を積み立てた場合の運用について、具体的なシミュレーションを紹介しています。

ドルコスト平均法は、毎回の投資タイミングを自分で判断するのが難しい人や、まとまった金額を一度に投資するよりも、少しずつ長く投資を続けたい人にとって使いやすい方法といえるでしょう。
また、毎月の投資額をあらかじめ決めておけば、相場の状況にかかわらず一定のルールで投資を続けやすくなります。
ただし、ドルコスト平均法がすべての人に適しているわけではありません。
投資する期間や資金の余裕、投資する商品の値動きなどによって、適した方法は変わります。
そのため、ドルコスト平均法を使うかどうかを考えるときには、「積立だから安心」と考えるのではなく、自分の投資目的や資金計画に合っているかを確認することが大切です。
次の章では、ドルコスト平均法と関係の深い「一括投資」と「積立投資」の違いについて見ていきます。
6. ドルコスト平均法と一括投資、どちらがいい?
ここまでドルコスト平均法について説明してきましたが、「最初にまとめて投資するのと、少しずつ積み立てるのでは、どちらがいいの?」と疑問に思う人もいるでしょう。
ドルコスト平均法は、価格の変動を気にしながら購入するタイミングを分散できるという特徴があります。
一方、一括投資では、投資できる資金を最初にまとめて投資するため、その後に価格が上昇すれば、その上昇分をより多く受けられる可能性があります。
反対に、購入した直後に価格が大きく下落すれば、一括投資の方が大きな値下がりの影響を受けることになります。
このように、ドルコスト平均法と一括投資には、それぞれ異なる特徴があります。
そのため、「どちらが必ず優れている」というものではなく、投資できる資金や投資期間、価格変動への考え方などによって選択肢が変わります。
ドルコスト平均法と一括投資、それぞれの特徴や違いについては、次の記事で詳しく比較します。
まとめ
ドルコスト平均法は、相場のタイミングを毎回判断せず、ルールを決めて投資を続ける方法です。
投資を続けやすい一方、利益が保証されるわけではなく、価格の下落によって損失が出る可能性もあります。
その特徴を理解したうえで、自分の投資目的や資金計画に合っているかを考えることが大切です。
コメント