FIREにはさまざまなスタイルがありますが、生活水準を大きく下げず、ゆとりのある暮らしを目指す方法の一つが「Fat FIRE(ファットFIRE)」です。
Fat FIREは、早期リタイア後も趣味や旅行、外食などを楽しめる生活を想定し、それを支えられるだけの資産を築くことを目指すスタイルです。
生活費を抑えて必要な資産額を小さくするLean FIREとは対照的に、Fat FIREでは、希望する生活水準を維持するために、より多くの資産が必要になる傾向があります。
では、Fat FIREを実現するには、どのくらいの資産が必要なのでしょうか。また、ゆとりある生活を目指すことには、どのようなメリットやデメリットがあるのでしょうか。
この記事では、Fat FIREならではの特徴や必要な資産額、メリット・デメリット、実現を目指すうえでの注意点を解説します。
なお、FIRE全体の基本的な意味や代表的なスタイルについては、こちらの記事で紹介しています。
Fat FIREの特徴
Fat FIREの最大の特徴は、早期リタイア後も生活水準を大きく下げず、経済的な余裕を持った暮らしを目指すことです。
例えば、趣味や旅行、外食などを楽しみながら生活したい場合や、住居費や教育費などの支出にも余裕を持たせたい場合には、それらの費用を長期的に賄えるだけの資産が必要になります。
Fat FIREでは、生活費を最低限に抑えることよりも、自分が望む生活を維持できるだけの資産を築くことを重視します。
Lean FIREとの違い
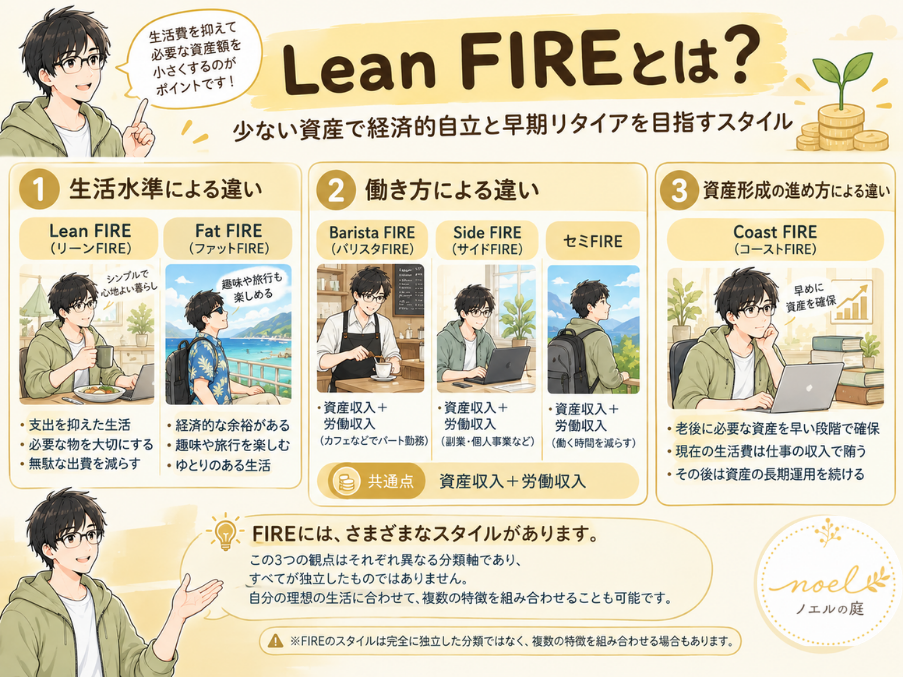
Fat FIREと対比されることが多いのが、生活費を抑えて必要な資産額を小さくするLean FIREです。
Lean FIREでは、支出を抑えた生活を前提に資産計画を立てます。一方、Fat FIREでは、ゆとりある生活を維持するために、より多くの資産を準備することを目指します。
例えば、日常の支出を抑えた暮らしで満足できる人と、旅行や趣味などにも十分なお金を使いたい人では、リタイア後に必要な生活費が異なります。そのため、目指す生活水準によって必要な資産額にも大きな差が生まれます。
ただし、Fat FIREには「資産がいくら以上なら該当する」という統一された基準はありません。必要な資産額は、住んでいる地域や家族構成、希望する生活水準などによって異なります。
資産額だけでなく、長期的に維持できるかが重要
Fat FIREを目指す際には、目標とする資産額を大きくするだけでなく、その資産で長期的に生活を維持できるかを考える必要があります。
早期リタイア後は、給与収入がなくなる、あるいは大きく減ることが想定されます。生活費に加えて、物価上昇や医療費、住居の修繕費などの将来的な支出も考慮しなければなりません。
また、資産を投資で運用する場合、相場の下落によって資産が減少する可能性もあります。
Fat FIREでは、単に多くの資産を保有することだけでなく、希望する生活水準と資産の取り崩し方を踏まえ、余裕を持った資金計画を立てることが大切です。
Fat FIREに必要な資産額は?
Fat FIREを目指すうえで気になるのが、実現するためにどのくらいの資産が必要なのかという点です。
必要な資産額は、リタイア後にどのような生活を送りたいかによって変わります。旅行や趣味、外食などを楽しみながら暮らす場合は、生活費を抑えた暮らしに比べて、多くの資産が必要になります。
ここでは、年間支出の25倍の資産を準備するという「4%ルール」を目安に、必要な資産額を考えてみましょう。
生活費から必要な資産額を計算する
4%ルールをもとにすると、年間支出の25倍が必要な資産額の一つの目安になります。
例えば、リタイア後の生活費が月30万円なら、年間支出は360万円です。その25倍にあたる9,000万円が、必要な資産額の目安となります。
月々の生活費ごとに計算すると、次のようになります。
| 毎月の生活費 | 年間支出 | 必要な資産額の目安 |
|---|---|---|
| 25万円 | 300万円 | 7,500万円 |
| 30万円 | 360万円 | 9,000万円 |
| 35万円 | 420万円 | 1億500万円 |
| 40万円 | 480万円 | 1億2,000万円 |
| 50万円 | 600万円 | 1億5,000万円 |
※必要な資産額は、年間支出の25倍として計算した概算です。
このように、月30万円の生活費を想定する場合でも、必要な資産額の目安は9,000万円になります。月40万円なら1億2,000万円、月50万円なら1億5,000万円です。
ただし、ここでいう生活費には、日常の食費や光熱費だけでなく、住居費、旅行や趣味にかかる費用、医療費、家電の買い替えなどの不定期な支出も含めて考える必要があります。
また、実際に早期リタイアする際には、税金や社会保険料、物価上昇などの影響も考慮しなければなりません。家族構成や住居の状況によっても支出は変わるため、自分の生活に合わせて試算することが大切です。
4%ルールはあくまで目安
4%ルールは、米国株式や債券などの過去の運用実績をもとに、資産を一定の割合で取り崩す方法として知られています。ただし、将来も同じように運用できるとは限らず、資産が必ず長期間維持できることを保証するものではありません。
特に、リタイア直後に大きな相場下落が起きた場合や、想定より生活費が増えた場合には、資産の減少が早まる可能性があります。
4%ルールの考え方や研究の背景については、こちらの記事で詳しく解説しています。

Fat FIREを目指す際には、計算上の目標額だけで判断するのではなく、希望する生活水準や将来の支出、資産運用のリスクを踏まえて、余裕を持った資金計画を立てましょう。
Fat FIREのメリット
Fat FIREのメリットは、早期リタイア後も生活水準を大きく下げずに、時間やお金の使い方に余裕を持ちやすいことです。
生活水準を維持しながらリタイアを目指せる
Fat FIREでは、生活費をできるだけ切り詰めることよりも、自分が望む暮らしを続けられるだけの資産を準備することを重視します。
例えば、旅行や外食、趣味などにお金を使いたい人や、住み慣れた家で快適に暮らしたい人にとっては、希望する生活水準を維持しやすいことが大きなメリットです。
リタイア後の生活を過度に節約中心にする必要がないよう、あらかじめ資産を準備することを目指せます。
仕事に縛られず、時間を自由に使いやすくなる
十分な資産を築いて生活費を賄えるようになれば、給与収入を得るために働き続ける必要性を減らせます。
その結果、家族と過ごす時間を増やしたり、旅行や趣味に取り組んだり、以前から挑戦したかったことに時間を使ったりしやすくなります。
また、仕事を続ける場合でも、収入だけを優先するのではなく、勤務時間や働き方を自分の希望に合わせて選びやすくなる可能性があります。
急な支出にも備えた資金計画を立てやすい
Fat FIREでは、日々の生活費に加えて、住居の修繕費や医療費、家族に関する支出なども考慮した資産計画を立てることが重要です。
希望する生活費だけでなく、将来的に発生する可能性のある支出も見込んで資産を準備できれば、リタイア後の家計に余裕を持たせやすくなります。
ただし、資産が多ければ、どのような支出や市場の変動にも対応できるとは限りません。長期的な支出を見積もり、資産の運用や取り崩し方も含めて計画する必要があります。
Fat FIREは、単に多額の資産を築くことが目的ではありません。自分が望む生活を維持しながら、仕事や時間の使い方を選べる自由を得ることが、大きな魅力といえるでしょう。
Fat FIREのデメリット・注意点
Fat FIREは、早期リタイア後もゆとりある生活を目指せる一方で、実現するためのハードルが高いというデメリットがあります。資産を築く段階だけでなく、リタイア後の生活についても慎重に計画することが大切です。
必要な資産額が大きく、実現までに時間がかかりやすい
Fat FIREでは、リタイア後も趣味や旅行、外食などを楽しめる生活を想定するため、生活費を抑えるスタイルに比べて多くの資産が必要です。
例えば、年間支出が480万円の場合、4%ルールを目安にすると必要な資産額は1億2,000万円になります。これだけの資産を給与収入や投資によって築くには、長い年月がかかることもあります。
目標額を優先しすぎると、現役時代の生活を過度に切り詰めたり、仕事や家族との時間を犠牲にしたりする可能性もあります。
資産形成だけに集中するのではなく、現在の生活とのバランスを考えながら、無理のない計画を立てましょう。
資産運用の結果によっては、計画どおりに生活できない
Fat FIREでは、リタイア後の生活費を資産運用や資産の取り崩しによって賄うことが想定されます。しかし、投資には価格変動のリスクがあり、常に安定した収益が得られるわけではありません。
特に、リタイア直後に相場が大きく下落すると、資産が減少する一方で生活費を確保する必要があり、その後の資産寿命に影響する可能性があります。
また、物価上昇によって生活費が想定より増えれば、当初の資産計画では十分に対応できなくなることも考えられます。
こうしたリスクに備えるためには、運用資産だけに頼らず、支出の見直しや現金の確保なども含めて対策を考えておくことが重要です。
リタイア後も高い生活水準を維持する必要がある
Fat FIREでは、ゆとりある生活を維持できるだけの資産を準備することを目指します。しかし、リタイア後も高い生活水準を維持しようとすると、支出を減らしにくくなる場合があります。
例えば、旅行や趣味にかかる費用が増えたり、住居や車などの維持費が想定以上にかかったりすると、資産の取り崩しが計画を上回る可能性があります。
また、家族構成や健康状態の変化によって、必要な支出が増えることもあります。資産が十分にあると思っていても、将来の支出まで確実に予測できるわけではありません。
リタイア後の生活を考える際には、希望する生活費に余裕を持たせるだけでなく、支出が増えた場合に生活水準を調整できる余地も残しておくと安心です。
Fat FIREは、ゆとりある生活を目指せる一方で、必要な資産額が大きく、資産運用や将来の支出によって計画が変わる可能性があります。目標額を達成することだけにとらわれず、現在の暮らしとリタイア後の暮らしの両方を大切にしながら計画を立てましょう。
Fat FIREが向いている人・向いていない人
Fat FIREは、早期リタイア後も生活水準を大きく下げず、ゆとりある暮らしを目指したい人に向いているスタイルです。ただし、必要な資産額が大きいため、誰にとっても最適な方法とは限りません。
Fat FIREが向いている人
Fat FIREが向いているのは、例えば次のような人です。
- リタイア後も現在に近い生活水準を維持したい人
趣味や旅行、外食などを楽しみながら、過度な節約をせずに暮らしたい人に向いています。 - 時間の自由を大切にしたい人
仕事に費やす時間を減らし、家族との時間や自分の趣味、やりたかったことに取り組む時間を増やしたい人にとって、選択肢の一つになります。 - 長期的な資産形成に取り組める人
大きな資産目標に向けて、収入と支出のバランスを考えながら、長期的に資産形成を続けられる人に向いています。
ただし、資産形成を続けるために現在の生活を犠牲にしすぎないことも大切です。目標額だけでなく、そこに至るまでの生活にも目を向けましょう。
Fat FIREが向いていない人
一方で、次のような人は、Fat FIREを目指すことが本当に自分に合っているか、慎重に考える必要があります。
- 早く仕事を辞めることを優先したい人
大きな資産を築くには時間がかかる場合があります。早期リタイアを優先するなら、生活費を抑えるLean FIREなども比較するとよいでしょう。 - 現在の生活を大きく節約したくない人
Fat FIREには多くの資産が必要です。目標額を達成するために無理な節約を続けると、資産形成そのものが負担になりかねません。 - 投資による資産の変動に強い不安がある人
資産を運用する場合、相場の下落によって資産が減る可能性があります。値動きへの不安が大きい場合は、リタイア後の生活費をどのように確保するか、より慎重な検討が必要です。
Fat FIREが自分に合わないからといって、FIREそのものを諦める必要はありません。生活費や働き方の希望を見直し、ほかのスタイルを検討する方法もあります。
大切なのは、特定のスタイルにこだわることではなく、自分や家族が望む生活と、実現可能な資産計画のバランスを取ることです。
まとめ
Fat FIREは、早期リタイア後も生活水準を大きく下げず、ゆとりある暮らしを目指すスタイルです。
一方で、実現には多くの資産が必要となり、資産運用や将来の支出にも注意しなければなりません。
必要な資産額だけでなく、自分や家族が望む生活とのバランスを考え、無理のない資産計画を立てることが大切です。
コメント