投資や資産形成について調べていると、「FIRE」という言葉を目にすることがあります。
FIREとは、経済的な自立を実現し、早期リタイアを目指す考え方です。お金の不安を減らして自由な時間を増やしたいと考え、興味を持つ人もいるでしょう。
しかし、FIREを実現するには、どのくらいの資産が必要なのでしょうか。また、FIREを目指す人は、必ず仕事を完全に辞めなければならないのでしょうか。
実は、FIREには資産収入で生活するスタイルだけでなく、働く時間を減らして資産収入と労働収入を組み合わせるスタイルや、老後に必要な資産の目処を早めにつけるスタイルなどもあります。
また、FIREの用語や分類には複数の考え方があり、それぞれが完全に独立しているわけではありません。
この記事では、FIREの基本的な意味から代表的なスタイル、それぞれの特徴、必要な資産額の考え方、目指すうえでのメリット・デメリットまで、初心者向けに分かりやすく解説します。
FIREとは?
FIREとは、Financial Independence, Retire Early の頭文字を取った言葉です。日本語では「経済的自立と早期リタイア」と訳されます。
FIREは、資産形成によって経済的な自立を実現し、一般的な定年よりも早い時期に仕事を辞めたり、働き方を自由に選べる状態を目指したりする考え方です。
FIREを理解するうえでは、次の2つの要素がポイントになります。
- Financial Independence(経済的自立):働いて得る収入だけに頼らず、資産収入などによって生活費を賄える状態を目指すこと。
- Retire Early(早期リタイア):一般的な定年を待たずに仕事を辞めたり、働く時間を減らしたりすること。
FIREを目指す人は、支出を抑えて貯蓄や投資に回すお金を増やし、株式や投資信託などを活用して資産形成を進めるのが一般的です。十分な資産を築くことで、仕事を続けなければ生活できない状況から離れ、時間や働き方の自由を得ることを目指します。
ただし、FIREは必ずしも仕事を完全に辞めることだけを意味するわけではありません。資産収入を中心に生活する人もいれば、パートや副業などで働きながら、労働への依存を減らす人もいます。
このように、FIREにはさまざまなスタイルがあります。自分の理想とする生活や働き方によって、目指すべき資産額や必要な準備も変わってきます。
なぜFIREが注目されているのか?
FIREが注目されている背景には、仕事だけでなく、自分の時間や生活の自由を大切にしたいという考え方があります。また、投資や資産形成を通じて、将来の働き方を自分で選べるようになりたいと考える人もいます。
ここでは、FIREに関心を持つ人が増えている背景を見ていきましょう。
自由な時間を大切にしたい
FIREに関心を持つ理由の一つは、仕事に費やす時間を減らし、自分のために使える時間を増やしたいという思いです。
仕事を続けていると、平日は仕事や通勤に多くの時間を費やし、家族と過ごしたり、趣味を楽しんだりする時間が限られることもあります。
FIREを実現できれば、こうした時間の使い方を見直し、自分が大切にしたいことに時間を使いやすくなります。
もちろん、仕事そのものにやりがいを感じている人もいるでしょう。FIREは、必ずしも仕事を嫌って辞めるための考え方ではありません。働き方を自分で選べる状態を目指すことも、FIREの魅力の一つです。
投資や資産形成への関心が高まっている
FIREを目指すには、貯蓄や投資によって資産を築くことが重要になります。そのため、資産形成への関心が高まることも、FIREという考え方を知るきっかけになります。
例えば、NISAなどの制度を活用して投資信託や株式に投資し、長期的に資産を増やすことを目指す人もいます。インターネットや書籍、ブログなどを通じて、資産形成の方法やFIREを実現した人の経験を知る機会もあります。
ただし、投資をすれば必ず資産が増えるわけではありません。相場の下落によって資産が減る可能性もあるため、投資のリスクを理解し、無理のない範囲で資産形成を進めることが大切です。

将来の働き方や生活を考える人が増えている
将来、何歳まで働くのか、老後の生活費をどう確保するのかなど、お金と働き方について考えることは、FIREを知るきっかけにもなります。
パーソル総合研究所の調査では、20代男性の就業者のうち、50歳以下でリタイアしたいと回答した人の割合は、2017年の13.7%から2024年には29.1%に増加しました。この調査はFIREへの関心そのものを測ったものではありませんが、早期リタイアを希望する人の意識が変化していることがうかがえます。
一方で、早期リタイアを望む理由は人によって異なります。家族や趣味の時間を増やしたい人もいれば、将来のために十分な資産を築き、経済的な余裕を持ちたい人もいるでしょう。
FIREは、こうした希望に対して、資産形成を通じて働き方や生活の選択肢を増やそうとする考え方の一つです。
このように、FIREに関心を持つ背景はさまざまです。ただし、早く仕事を辞めることだけを目標にするのではなく、自分にとってどのような生活が理想なのかを考えることが大切です。
FIREにはどんなスタイルがある?
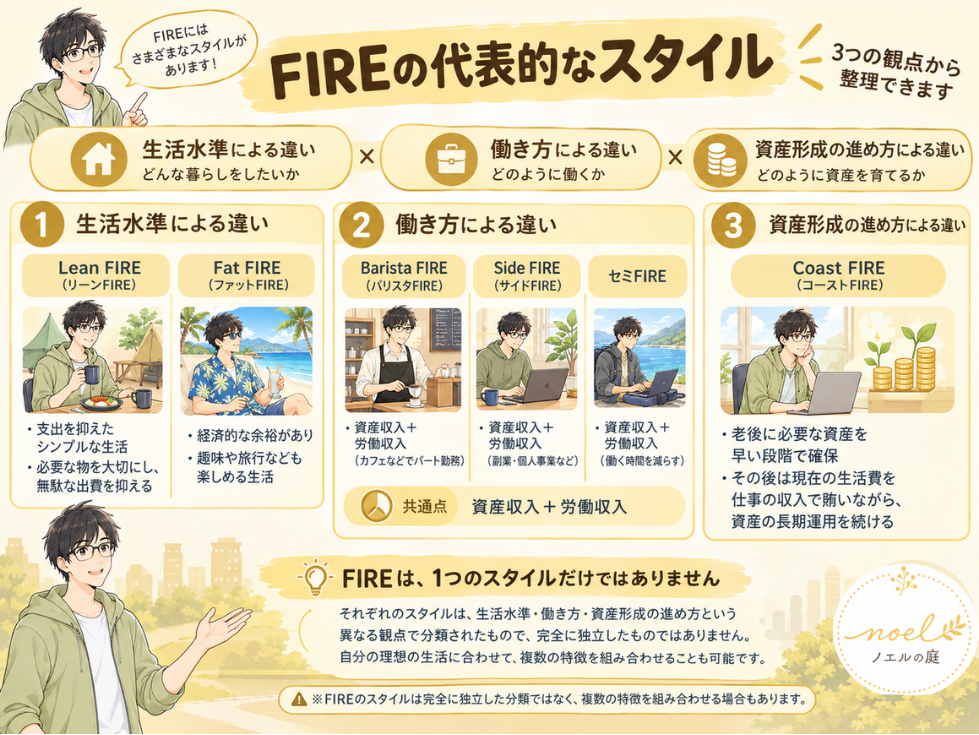
FIREには、生活に必要な資産額や働き方などによって、さまざまなスタイルがあります。
代表的なものとして、Lean FIRE(リーンFIRE)、Fat FIRE(ファットFIRE)、Barista FIRE(バリスタFIRE)、Side FIRE(サイドFIRE)、Coast FIRE(コーストFIRE)などが挙げられます。
ただし、これらは公的に定められた分類ではなく、すべてが互いに独立しているわけでもありません。ここでは、生活水準・働き方・資産形成の進め方という3つの観点から整理します。
生活水準による違い:Lean FIREとFat FIRE
Lean FIRE(リーンFIRE)は、生活費をできるだけ抑え、比較的少ない資産で経済的自立と早期リタイアを目指すスタイルです。支出を抑えた生活を前提とするため、必要な資産額を小さくしやすい一方、想定外の出費への備えも重要になります。
一方、Fat FIRE(ファットFIRE)は、生活費に十分な余裕を持たせ、ゆとりのある生活を送りながら早期リタイアを目指すスタイルです。生活水準を高く保てる反面、それだけ多くの資産が必要になります。
この2つは、主にFIRE達成後にどのような生活を送りたいかという点で異なります。
働き方による違い:Barista FIREとSide FIRE・セミFIRE
Barista FIRE(バリスタFIRE)は、資産収入だけですべての生活費を賄うのではなく、パートなどの労働収入を組み合わせるスタイルです。フルタイム勤務を辞めながらも、働いて得る収入を生活費の一部に充てます。
Side FIRE(サイドFIRE)は、投資による資産収入に加えて、副業や個人事業などの収入を組み合わせるスタイルとして使われることが多い言葉です。
また、セミFIREは、仕事を完全に辞めるのではなく、働く時間や労働への依存を減らすスタイルを広く指すことがあります。
これらの言葉には明確に統一された定義がなく、使い方が重なる場合もあります。共通しているのは、資産収入と労働収入を組み合わせることで、働き方の自由度を高めようとする考え方です。
資産形成の進め方による違い:Coast FIRE
Coast FIRE(コーストFIRE)は、老後に必要となる資産を早い段階で確保し、あとは資産の長期的な運用によって目標額に到達することを目指すスタイルです。
現在の生活費は仕事の収入で賄い、老後資金のための追加投資を抑えながら働くことを想定します。
ほかのスタイルが主に生活水準や働き方に着目しているのに対し、Coast FIREは、老後に向けた資産形成をどのように進めるかに重点があります。そのため、必ずしも今すぐ早期リタイアすることを意味しません。
自分に合ったスタイルを考えることが大切
このように、FIREにはさまざまなスタイルがあります。
例えば、生活費を抑えながら副業収入も活用するなど、複数のスタイルの特徴を組み合わせることも考えられます。また、目指す生活水準や働き方によって、必要な資産額も変わってきます。
FIREを考えるときは、単に仕事を辞めることを目標にするのではなく、自分がどのような生活を送りたいのかを明確にすることが大切です。
FIREにはいくら必要?
FIREを目指すうえで気になるのが、実現するためにどのくらいの資産が必要なのかという点です。
必要な資産額は、FIRE達成後の生活費や働き方によって異なります。資産収入だけで生活する場合と、パートや副業などの収入も得る場合では、必要な資産額も変わってきます。
FIREに必要な資産額の目安は「年間生活費の25倍」
FIREに必要な資産額を考える際によく使われる目安が、「4%ルール」です。

4%ルールとは、退職時点の運用資産の4%を初年度に取り崩し、その後はインフレなどを考慮して取り崩し額を調整する方法です。米国の株式や債券の過去のデータを用いた研究が、この考え方のもとになっています。
初年度に必要な生活費を資産の4%で賄うと仮定すると、必要な資産額は年間生活費の25倍になります。
例えば、FIRE達成後の生活費が月25万円の場合、年間生活費は300万円です。この金額を資産の4%から賄うと考えると、必要な資産額の目安は7,500万円となります。
なお、4%ルールは将来の利益や資産の維持を保証するものではありません。もともとは米国市場の過去のデータをもとにした、主に30年間の取り崩しを想定する考え方です。早期リタイアでは資産を取り崩す期間がさらに長くなる可能性があるため、あくまで一つの目安として考えましょう。
生活費によって必要な資産額は変わる
4%ルールを使うと、生活費に応じた資産額の目安を計算できます。
| 月の生活費 | 年間生活費 | 必要資産額の目安 |
|---|---|---|
| 15万円 | 180万円 | 4,500万円 |
| 20万円 | 240万円 | 6,000万円 |
| 25万円 | 300万円 | 7,500万円 |
| 30万円 | 360万円 | 9,000万円 |
このように、FIRE達成後の支出が少ないほど、必要な資産額も小さくなります。
ただし、実際に計画を立てる際には、日常の生活費だけでなく、税金や社会保険料、医療費、住居の修繕費、突発的な出費なども考慮する必要があります。将来の物価上昇や資産運用の不調によって、想定以上の資産が必要になる可能性もあります。
そのため、現在の支出を把握するだけでなく、FIRE達成後にどのような生活を送りたいのかを考え、必要な費用を見積もることが大切です。
働きながらFIREを目指す場合は?
ここまで紹介した計算は、生活費のすべてを資産から賄う場合の目安です。
一方、Barista FIREやSide FIRE、セミFIREのように、仕事を続けながら生活するスタイルでは、労働収入を生活費に充てることができます。
例えば、年間生活費が300万円で、FIRE達成後も仕事によって手取りで年間120万円を得られるとします。この場合、残りの180万円を資産から賄うと考えれば、4%ルールによる必要資産額の目安は4,500万円となります。
ただし、これは収入や支出が想定どおりに続くと仮定した単純な計算です。働けなくなる可能性や収入の変動も考慮し、余裕を持った資金計画を立てる必要があります。
このように、FIREに必要な資産額は一律ではありません。生活費や働き方を踏まえて、自分に合った目標を設定することが大切です。
FIREを目指すメリット・デメリット
FIREを実現できれば、仕事やお金に関する自由度を高められる可能性があります。一方で、早期リタイア後の生活を維持するためには、資産の管理や支出の調整なども必要です。
ここでは、FIREを目指すメリットと、事前に知っておきたいデメリットを紹介します。
FIREを目指すメリット
自由な時間を増やせる
FIREの大きなメリットは、仕事に費やす時間を減らし、自分のために使える時間を増やせることです。
例えば、家族と過ごす時間を増やしたり、趣味や旅行を楽しんだり、以前から興味のあったことに挑戦したりできます。
また、完全に仕事を辞めるのではなく、働く時間を減らすことで、仕事とプライベートのバランスを見直すこともできます。
働き方を自分で選びやすくなる
十分な資産を築いていれば、生活費を得るためだけに働き続ける必要性を減らせる可能性があります。
収入だけで仕事を選ぶのではなく、自分が興味を持てる仕事や、働く時間を調整しやすい仕事を選ぶなど、働き方の選択肢を広げられることもメリットです。
ただし、資産収入だけで生活できるかどうかは、保有資産や生活費、相場の状況などによって変わります。
お金に対する不安を減らせる可能性がある
資産形成を進め、生活費を賄えるだけの資産を確保できれば、将来の生活に対する経済的な不安を軽減できる可能性があります。
また、FIREを完全に達成していなくても、貯蓄や投資を通じて資産を増やすことで、転職や休職などを検討する際の選択肢が広がることもあります。
ただし、資産を築けば将来のお金の問題がすべて解決するわけではありません。生活費や将来の支出を定期的に見直し、資産の状況を把握しておくことが大切です。
FIREを目指すデメリット・注意点
資産が減少するリスクがある
FIRE後の生活費を投資資産から賄う場合、株式や投資信託などの価格が下落すると、保有資産が減少する可能性があります。
特に、資産を取り崩している時期に相場が大きく下落すると、資産を回復させることが難しくなる場合もあります。想定していた運用成果が得られず、計画の見直しが必要になることも考えられます。
そのため、FIREを目指す際には、必要な資産額を計算するだけでなく、相場が下落した場合にどのように対応するかも考えておくことが重要です。
早期リタイア後の生活費を確保する必要がある
仕事を辞めると、給与収入がなくなる、あるいは大きく減ることになります。そのため、生活費を資産収入などで継続的に賄えるように計画を立てる必要があります。
また、日常の生活費だけでなく、住居の修繕費、医療費、家電の買い替え、家族に関する支出など、まとまったお金が必要になる場面もあります。
想定外の支出に備えられるよう、生活防衛資金を確保し、余裕を持った資金計画を立てておきましょう。
社会とのつながりや生活の充実感が変化することがある
仕事を辞めたり、働く時間を大きく減らしたりすると、自由な時間が増える一方で、職場での人間関係や日々の生活リズムが変わることがあります。
仕事にやりがいを感じていた人や、職場での交流を大切にしていた人にとっては、リタイア後に充実感を得にくくなる可能性もあります。
FIREを目指す際には、お金の計画だけでなく、リタイア後に何をして過ごしたいのか、どのような人間関係を築きたいのかも考えておくとよいでしょう。
メリットとデメリットを理解して計画を立てよう
FIREには、自由な時間を増やし、働き方の選択肢を広げられるというメリットがあります。一方で、資産の減少や将来の支出、リタイア後の生活の変化にも備えなければなりません。
早く仕事を辞めることだけを目標にするのではなく、どのような生活を送りたいのかを考え、それに必要な資産や収入を計画することが大切です。
FIREを目指す前に考えたいこと
FIREを目指す際には、目標とする資産額を決めるだけでなく、実現に向けた準備も大切です。
資産を築くことに加えて、FIRE達成後の生活や予想外の支出への備えなど、事前に考えておきたいポイントを紹介します。
どのような生活を送りたいのか明確にする
まず考えたいのが、FIREを実現した後にどのような生活を送りたいのかという点です。
仕事を完全に辞めたいのか、働く時間を減らしたいのかによって、必要な資産額や収入の確保方法は変わります。また、生活費を抑えた暮らしを希望するのか、旅行や趣味などを楽しみながらゆとりのある生活を送りたいのかによっても、必要なお金は異なります。
さらに、住居費や食費だけでなく、子どもの教育費、住宅の修繕費、車の買い替え費用など、将来発生する支出も考慮する必要があります。
現在の生活費だけを基準にするのではなく、将来の家族構成や生活環境の変化も想定し、自分に合った生活設計を考えましょう。

生活防衛資金を確保する
FIREを目指して資産形成を進める場合でも、すべてのお金を投資に回すのは避けたいところです。
病気やけが、家電の故障など、予想外の出費が発生することはあります。また、FIREを目指す途中で収入が減少する可能性もあります。
こうした事態に備えて、日常生活に必要なお金や急な出費に対応できる生活防衛資金を確保しておくことが大切です。
投資資産は相場の状況によって値下がりすることがあるため、急にお金が必要になったときに、損失が出ている資産を売却せずに済むよう、現金などですぐに使える資金を用意しておきましょう。
投資のリスクを理解し、無理のない資産形成を進める
FIREを実現するには、貯蓄だけでなく、株式や投資信託などを活用した資産形成を考える人も多いでしょう。
しかし、投資には元本割れのリスクがあり、期待していた運用成果が得られるとは限りません。特に、FIRE達成後に資産を取り崩す場合、相場が大きく下落すると、その後の生活資金に影響する可能性があります。
そのため、特定の資産に偏りすぎないように分散投資を心がけることや、長期的な視点で資産形成に取り組むことが重要です。ただし、分散投資をしても損失を完全に防げるわけではありません。
また、FIREを早く実現したいからといって、生活に必要なお金まで投資に回したり、リスクの高い商品に集中投資したりすることは避けましょう。

税金や社会保険についても確認する
会社を辞めて早期リタイアする場合、給与収入がなくなるだけでなく、税金や社会保険の負担が変わることにも注意が必要です。
例えば、会社の健康保険を離れる場合には、条件に応じて国民健康保険への加入、健康保険の任意継続、家族の健康保険の被扶養者になることなどを検討します。また、退職後の働き方や配偶者の状況によっては、国民年金への切り替え手続きが必要になる場合もあります。
こうした費用や手続きを把握せずに資金計画を立てると、想定していたよりも生活費が増えてしまう可能性があります。
FIREを実現する前には、自分の働き方や家族の状況に応じて、税金や社会保険の負担、年金の加入区分などを確認しておきましょう。
想定どおりにいかない場合の対策も考える
FIREは、計画どおりに資産が増え、生活費も想定の範囲内に収まるとは限りません。
例えば、投資資産が大きく値下がりした場合や、医療費などの支出が増えた場合には、計画を見直す必要が生じることもあります。
そのため、余裕を持った資産計画を立てるとともに、状況に応じて支出を減らす、働く時間を増やす、FIREの実現時期を遅らせるといった選択肢も考えておくと安心です。
最初から完全なFIREだけを目指すのではなく、セミFIREやサイドFIREなど、働きながら自由な時間を増やすスタイルも選択肢に入れると、計画を柔軟に立てやすくなります。
このように、FIREを目指す際には、資産額だけでなく、生活設計やリスクへの備え、将来の働き方まで総合的に考えることが大切です。
まとめ
FIREとは、経済的な自立を実現し、早期リタイアや自由な働き方を目指す考え方です。
Lean FIREやFat FIRE、Barista FIRE、Side FIRE、Coast FIREなど、生活水準や働き方、資産形成の進め方によって、さまざまなスタイルがあります。
FIREに必要な資産額は、生活費や働き方によって異なります。4%ルールなどを参考にしながら、将来の支出も考慮して資金計画を立てることが大切です。
また、資産運用のリスクや税金・社会保険、予想外の出費などにも備える必要があります。
早く仕事を辞めることだけを目標にするのではなく、自分がどのような生活を送りたいのかを考え、無理のない資産形成を進めていきましょう。
コメント