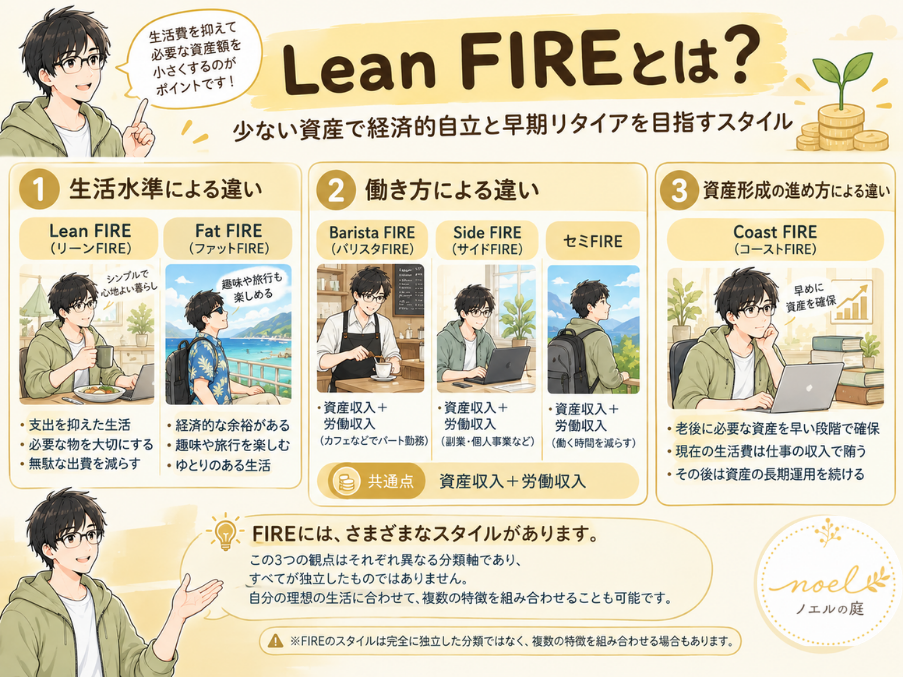
FIREにはさまざまなスタイルがあり、その一つが「Lean FIRE(リーンFIRE)」です。
リーンFIREとは、生活費を低く抑えることで、比較的少ない資産で経済的な自立と早期リタイアを目指す考え方です。
必要な資産額を抑えやすい一方で、生活費を低く保つことが前提となるため、節約による負担や、物価上昇、予想外の出費などに注意する必要があります。
では、リーンFIREを実現するには、どのくらいの資産が必要なのでしょうか。また、どのようなメリットやデメリットがあるのでしょうか。
この記事では、リーンFIREの基本的な意味から、必要な資産額の計算方法、メリット・デメリット、実現を目指すうえでの注意点まで、初心者向けに分かりやすく解説します。
なお、FIREの基本的な意味や代表的なスタイルについては、こちらの記事で紹介しています。
Lean FIREの特徴
Lean FIREの最大の特徴は、生活費を低く抑えることで、早期リタイアに必要な資産額を小さくすることを目指す点です。
例えば、住居費を抑えたり、自炊を中心にしたり、車の維持費や娯楽費を見直したりすることで、毎月の支出を減らします。高い生活水準を維持することよりも、必要な支出を抑えて自由な時間を確保することを重視するスタイルです。
ただし、生活費を抑えることは、必ずしも好きなことを我慢し続けることを意味しません。自分にとって本当に必要なものや、満足度の高い支出を見極め、無理なく暮らせる生活水準を考えることが大切です。
Fat FIREなど、ほかのスタイルとの違い
Lean FIREと比較されることが多いのが、Fat FIRE(ファットFIRE)です。
Fat FIREは、早期リタイア後もゆとりのある生活を維持することを目指すスタイルです。一方、Lean FIREは生活費を抑えることで、必要な資産額を小さくすることを重視します。
この2つの違いは、主にリタイア後にどの程度の生活費を想定するかという点にあります。
また、Barista FIREやSide FIREは、資産収入に加えて労働収入も活用するスタイルとして知られています。これらは主に収入源や働き方に着目した分類であり、生活費の水準に着目するLean FIREとは分類の軸が異なります。
そのため、Lean FIREとほかのスタイルは、必ずしも完全に分かれているわけではありません。
なお、Lean FIREには、年間生活費がいくら以下なら該当するという統一された基準はありません。自分がどの程度の生活費で満足できるのかを考え、その支出を継続的に賄える資産を目指すことが重要です。
Lean FIREに必要な資産額は?
Lean FIREに必要な資産額は、リタイア後の生活費によって大きく変わります。生活費を抑えるほど、資産から賄う必要のある金額が少なくなるため、目標とする資産額も小さくなります。
年間生活費から必要資産額を計算する
必要な資産額を考える際の一つの目安として、年間生活費の25倍という考え方があります。これは、運用資産の4%を初年度の生活費に充てる「4%ルール」をもとにしたものです。
例えば、リタイア後の生活費を月15万円に抑えられれば、年間生活費は180万円です。この場合、必要資産額の目安は4,500万円となります。
生活費ごとの必要資産額を比較すると、次のようになります。
| 月の生活費 | 年間生活費 | 必要資産額の目安 |
|---|---|---|
| 10万円 | 120万円 | 3,000万円 |
| 12万円 | 144万円 | 3,600万円 |
| 15万円 | 180万円 | 4,500万円 |
| 18万円 | 216万円 | 5,400万円 |
| 20万円 | 240万円 | 6,000万円 |
このように、毎月の生活費を少なくできれば、必要資産額を抑えられる可能性があります。
生活費を抑えるときの注意点
ただし、必要資産額を計算するときは、食費や光熱費などの日常的な支出だけでなく、税金や社会保険料、医療費、住居の修繕費なども考慮する必要があります。
また、子どもの教育費や家電の買い替えなど、将来まとまった支出が発生する可能性もあります。現在の生活費だけを基準にしてしまうと、実際にリタイアした後に資金が不足するおそれがあります。
さらに、4%ルールは将来の運用成果を保証するものではありません。FIRE後の期間が長くなる場合には、資産の減少や物価上昇にも備え、余裕を持った資金計画を立てることが大切です。
4%ルールの仕組みや注意点については、こちらの記事で詳しく解説しています。

Lean FIREを目指す場合は、単に生活費を削るだけでなく、無理なく続けられる生活水準を考えたうえで、必要な資産額を見積もりましょう。
Lean FIREのメリット
Lean FIREのメリットは、生活費を抑えることで、FIREの実現に必要な資産額を小さくできる可能性があることです。そのほかにも、日々の支出を見直すことで得られる利点があります。
FIREの目標資産額を抑えやすい
Lean FIREでは、生活費を低く抑えることを重視します。
生活費が少なければ、資産から賄う必要のある金額も少なくなるため、比較的少ない資産で経済的な自立を目指せます。
例えば、同じ運用条件を仮定した場合、毎月30万円の生活費を必要とする人よりも、毎月15万円で生活できる人のほうが、必要な資産額を小さくできます。
そのため、高い収入を得ることだけに頼らず、支出を見直すことによってFIREを目指せる点は、Lean FIREの大きなメリットです。
資産形成の負担を軽減できる可能性がある
目標とする資産額が小さくなれば、FIREの実現に向けて準備する金額も抑えられる可能性があります。
例えば、支出を見直して毎月の生活費を減らせれば、資産形成に必要な目標額を調整しやすくなります。また、生活費が少ないことで、収入が減った場合にも家計への影響を抑えやすくなることが考えられます。
ただし、実際にFIREを実現できる時期は、収入や貯蓄額、運用成果などによって異なります。生活費を抑えるだけで、必ず早期リタイアを実現できるわけではありません。
お金の使い方を見直すきっかけになる
Lean FIREを目指す過程では、自分にとって本当に必要な支出は何かを考える機会が増えます。
例えば、利用頻度の低いサービスを解約したり、住居費や通信費を見直したりすることで、生活の満足度を大きく下げずに支出を減らせる場合があります。
このような取り組みは、FIREを実現するためだけでなく、家計を管理しやすくすることにもつながります。
ただし、支出を減らすこと自体が目的になってしまうと、趣味や家族との時間など、自分にとって大切なことを我慢しすぎる可能性があります。無理なく続けられる範囲で支出を見直すことが大切です。
このように、Lean FIREには必要な資産額を抑えやすいという利点がある一方、生活費を低く保つことが前提となります。実際に目指す際には、その生活水準を長期的に維持できるかどうかも考えておきましょう。
Lean FIREのデメリット・注意点
Lean FIREは、生活費を抑えることで必要な資産額を小さくできる可能性がある一方、生活費を低く保つことならではの注意点もあります。
節約が生活の負担になる可能性がある
Lean FIREでは、支出を抑えた生活を長期的に続けることが前提となります。
無駄な支出を減らすことは有効ですが、食費や趣味、旅行、家族との外出など、自分にとって大切な支出まで削ってしまうと、生活の満足度が下がる可能性があります。
また、現役時代には問題なく続けられた節約でも、年齢を重ねたり、家族構成が変わったりすることで、同じ生活水準を維持することが難しくなる場合もあります。
そのため、単に支出を最小限にするのではなく、自分にとって必要なものや楽しみまで我慢しすぎない、無理のない生活費を設定することが大切です。
突発的な支出に対応しにくい
Lean FIREでは、生活費を抑えている分、予想外の出費が家計に大きく影響する可能性があります。
例えば、病気やけがによる医療費、住宅設備の修理、家電の買い替えなど、まとまった支出が発生することがあります。こうした費用が想定した生活費に含まれていないと、資産を予定以上に取り崩すことになりかねません。
また、子どもの教育費や家族の介護など、将来の状況によって支出が増える可能性もあります。
Lean FIREを目指す際には、毎月の生活費だけで必要な資産額を計算するのではなく、臨時の支出に備える資金や、余裕を持った資産計画も考えておきましょう。
物価上昇や生活環境の変化に弱くなることがある
早期リタイア後は、長期間にわたって資産から生活費を賄う可能性があります。その間に物価が上昇すると、食費や光熱費、住居費などが増え、当初の計画どおりに生活することが難しくなる場合があります。
特に、生活費の大部分を必要最低限の支出が占めている場合、節約できる部分が少なく、物価上昇に対応する余地が限られることも考えられます。
さらに、加齢に伴う医療・介護費用の増加や、住居の修繕など、将来の支出が現在の想定を上回る可能性もあります。
そのため、FIRE達成時の生活費だけで判断せず、将来の物価上昇や生活環境の変化も考慮し、定期的に資金計画を見直すことが大切です。
生活費を低く見積もりすぎないことが大切
Lean FIREでは、生活費を抑えるほど必要資産額も小さくなるため、早期リタイアを実現しやすくなる可能性があります。
しかし、実現を急ぐあまり、必要な支出まで削ったり、想定外の出費を十分に考慮しなかったりすると、リタイア後に生活が苦しくなるおそれがあります。
大切なのは、無理な節約によって生活費を最小限にすることではなく、長期間にわたって無理なく維持できる生活水準を見極めることです。
必要な資産額に余裕を持たせることや、状況に応じて働いて収入を得る選択肢を残しておくことも、Lean FIREを目指すうえで検討したいポイントです。
Lean FIREが向いている人・向いていない人
Lean FIREは、生活費を抑えることで必要な資産額を小さくすることを目指すスタイルです。そのため、支出を抑えた生活に満足できるかどうかが、目指すうえでの重要なポイントになります。
Lean FIREが向いている人
生活費を抑えても満足度の高い生活を送れる人は、Lean FIREと相性がよいと考えられます。
例えば、高額な買い物や頻繁な旅行にこだわらず、日常の食事や趣味、家族との時間などに満足感を得られる人です。自分にとって大切な支出を見極め、無理なく家計を管理できれば、生活費を抑えながら充実した暮らしを目指せます。
また、住居費や通信費などの固定費を見直せる人や、生活環境の変化に応じて支出を調整できる人も、Lean FIREを検討しやすいでしょう。
Lean FIREを慎重に検討したい人
一方で、現在の生活水準を維持することを重視したい人は、Lean FIREが自分に合っているか慎重に考える必要があります。
例えば、旅行や外食、趣味にお金を使うことを大切にしている人にとって、支出を抑えた生活が大きなストレスになる可能性があります。必要な資産額を減らすために我慢を続けると、リタイア後の生活に満足できなくなることも考えられます。
また、住居費や教育費などの固定的な支出が大きい人や、今後の家族構成・生活環境の変化によって支出が増える可能性がある人は、現在の生活費だけで判断しないことが大切です。
ただし、こうした人が必ずしもLean FIREを目指せないわけではありません。住居費などの固定費を見直したり、働いて収入を得る期間を長くしたりすることで、無理のない計画を立てられる場合もあります。
大切なのは無理なく続けられる生活を考えること
Lean FIREを目指す際には、必要な資産額を小さくすることだけでなく、リタイア後にどのような生活を送りたいのかを考えることが大切です。
節約によって生活の満足度が大きく下がるのであれば、目標とする資産額を増やしたり、働く時間を一部残したりする方法もあります。
自分にとって必要な支出と、減らしても困らない支出を整理し、長期間にわたって無理なく続けられる生活水準を見つけましょう。
まとめ
Lean FIRE(リーンFIRE)は、生活費を抑えることで、必要な資産額を小さくし、早期リタイアを目指すスタイルです。
生活費が少なければ目標資産額を抑えやすい一方、節約による負担や、物価上昇、予想外の支出などにも備える必要があります。
実現を目指す際には、日々の支出を見直すだけでなく、将来の生活費や臨時の出費も考慮して資金計画を立てることが大切です。
無理に節約して生活の満足度を下げるのではなく、自分にとって必要な支出を見極め、長く続けられる生活水準を考えましょう。
コメント